Każdy menedżer finansowy zna tę liczbę
Łączna kwota należności.
Zwykle pięknie pokazana na pulpicie, dobrze sformatowana, może jeszcze z efektownym wykresem obok.
Wygląda profesjonalnie. Wszyscy kiwają głowami.
Aż ktoś pyta:
„Czy naprawdę coraz lepiej odzyskujemy nasze pieniądze?”
I nagle sama znajomość salda przestaje wystarczać.
Którzy klienci odpowiadają za największe ryzyko? Ile należności jest poważnie przeterminowanych? Czy sytuacja się poprawia? I którymi fakturami zespół powinien zająć się w pierwszej kolejności?
Właśnie takie pytania mnie interesują. Dlatego postanowiłem zbudować coś, co pomoże na nie odpowiadać.
Poznaj LimiaData Receivables Pulse
Nie kolejny zwykły raport Power BI.
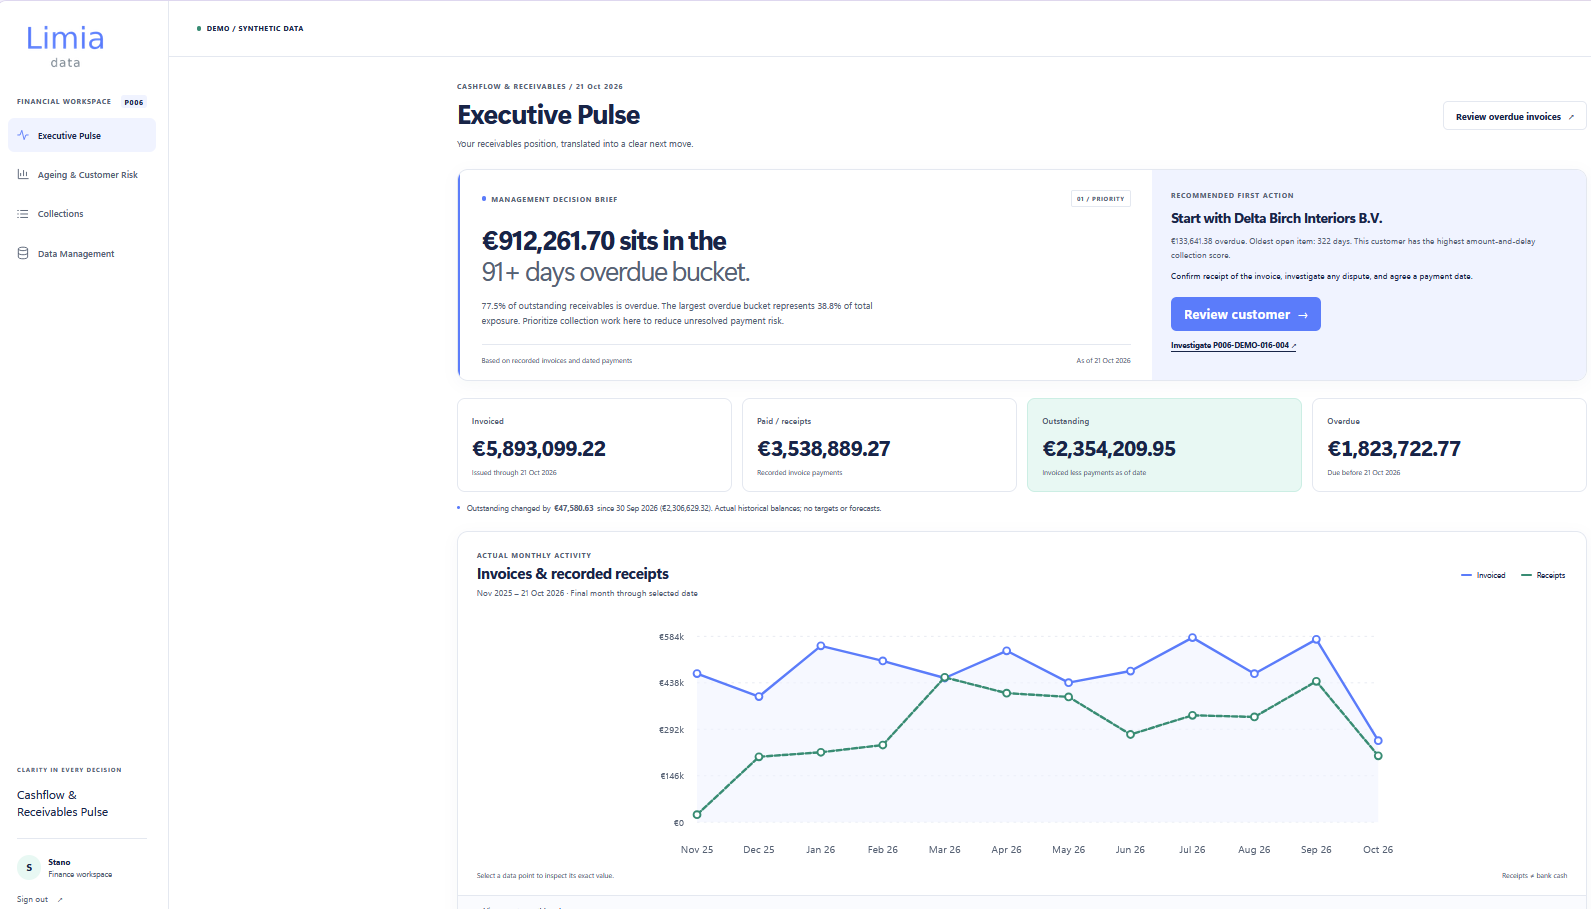
Działający prototyp rozwiązania do zarządzania finansami, łączący aplikację internetową, bazę danych finansowych i trzy widoki raportowe wspierające podejmowanie decyzji.
Pomysł był prosty: a gdyby dało się płynnie przejść od rejestrowania danych finansowych do ustalenia, co naprawdę wymaga uwagi kierownictwa?
Bez poświęcania pierwszych 20 minut każdego spotkania na ustalanie, w którym pliku Excela znajdują się aktualne liczby.
1. Zacznijmy od danych finansowych
Za raportami stoi działająca aplikacja internetowa zbudowana w Django.
Umożliwia ona:
- Zarządzanie klientami i ich danymi.
- Rejestrowanie i przeglądanie faktur.
- Ewidencjonowanie pełnych i częściowych płatności.
- Śledzenie sald należności i zaległości.
- Analizowanie poszczególnych klientów i faktur.
Aplikacja przechowuje dane finansowe w PostgreSQL.
Płatności aktualizują salda faktur na podstawie sprawdzonej logiki finansowej — bez ręcznego poprawiania liczb na pulpicie.
Bo jeśli dane u podstaw są niewiarygodne, nawet najpiękniejszy dashboard staje się kosztowną dekoracją.
2. Od danych finansowych do wiedzy wspierającej decyzje
Kolejnym krokiem był Power BI.
Zamiast tworzyć jeden wielki pulpit ze wszystkim, podzieliłem raportowanie na trzy pytania zarządcze.
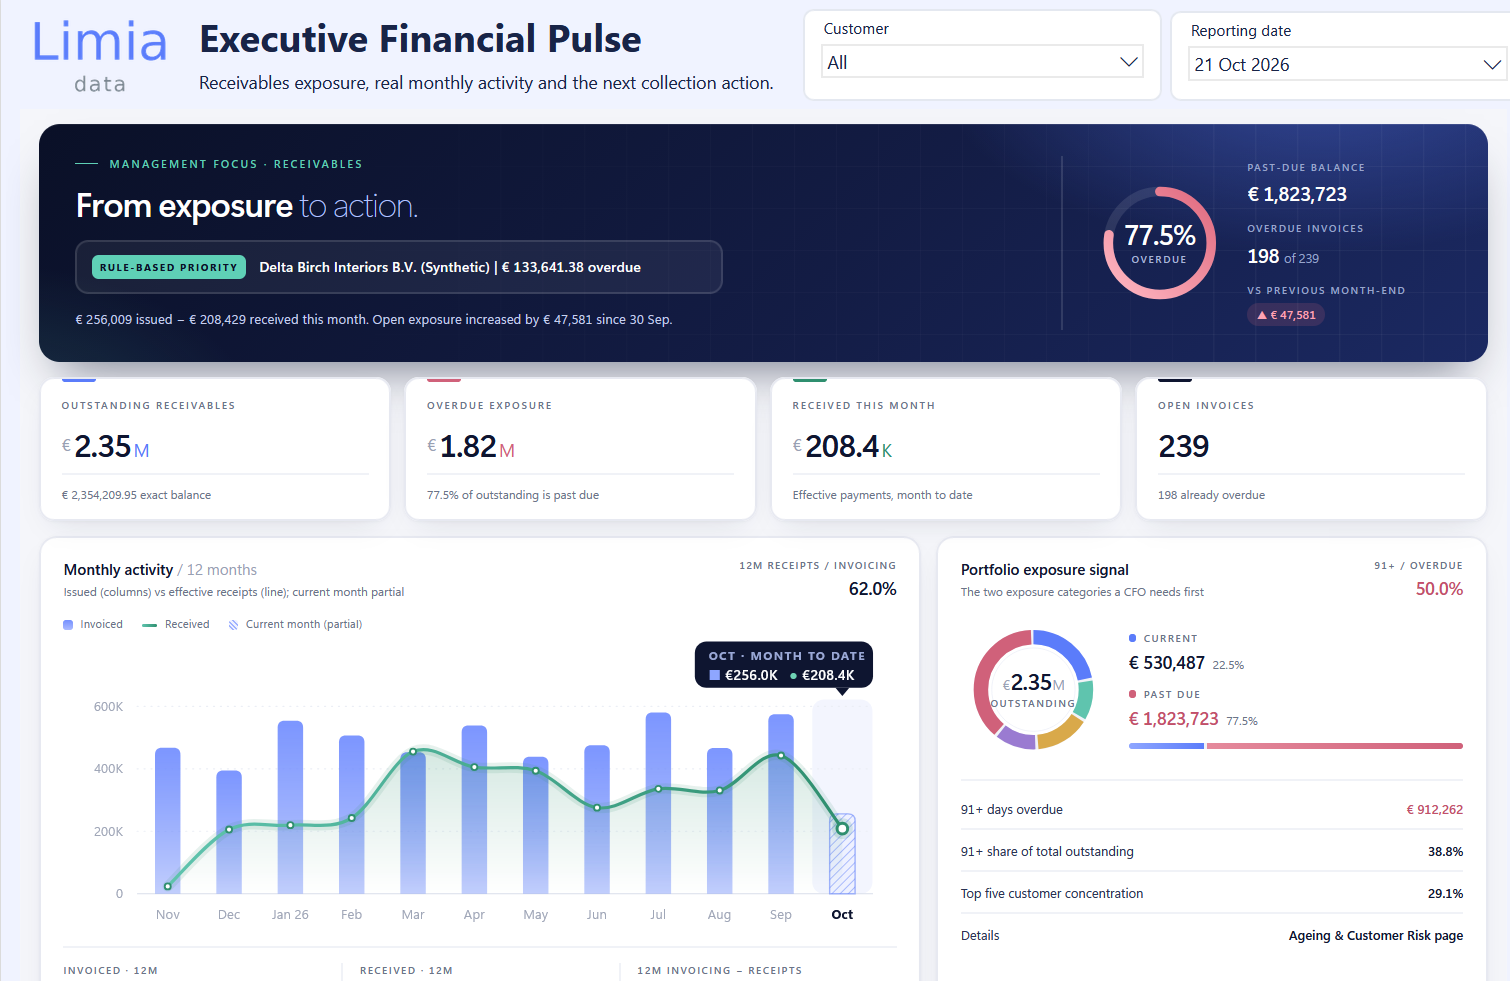
Executive Financial Pulse — Co się zmieniło?
Widok zarządczy daje jasny obraz sytuacji w należnościach.
Ile pozostaje do zapłaty? Ile jest przeterminowane? Czy wartość wystawianych faktur rośnie szybciej niż otrzymywane płatności? Co dzieje się z saldem należności?
Łączy finansowe KPI, aktywność miesięczną i komentarz wskazujący obszary wymagające uwagi.
Celem nie jest pokazanie każdej dostępnej liczby.
Chodzi o to, by wystarczająco szybko zrozumieć sytuację finansową i móc podjąć decyzję.
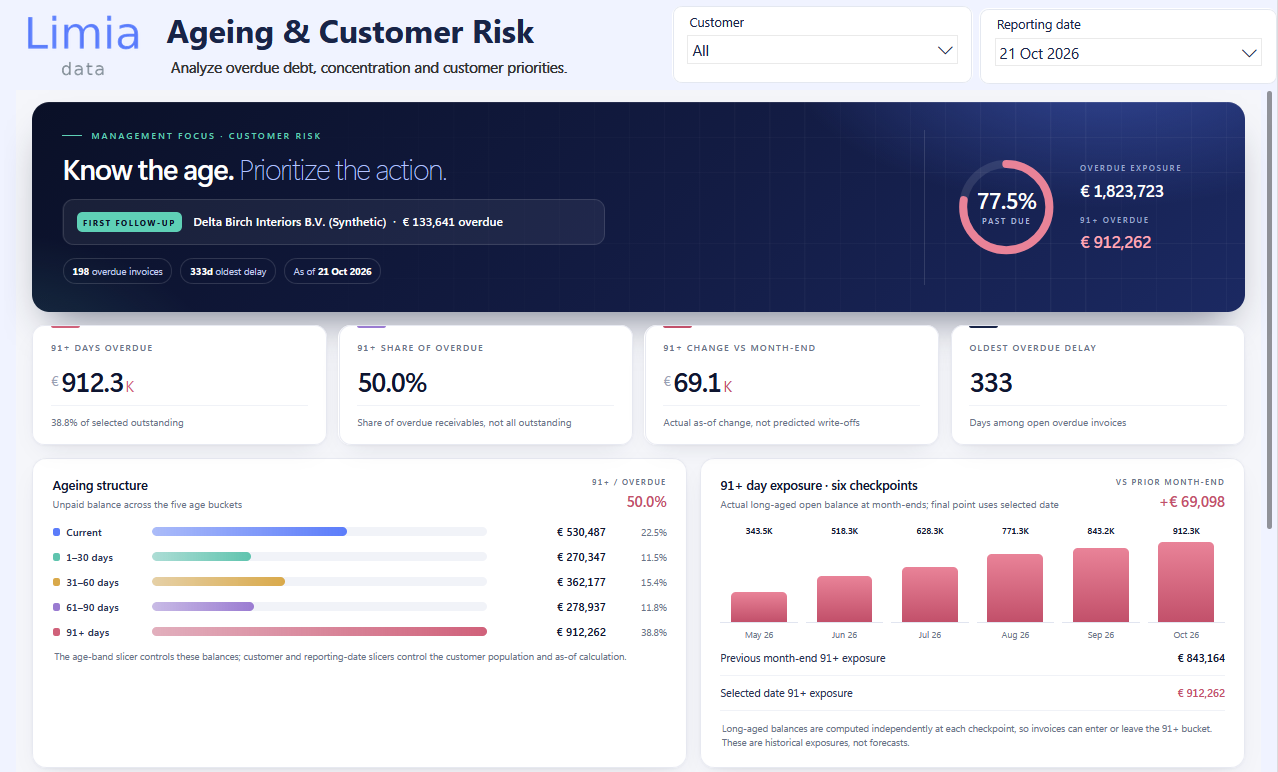
Ageing & Customer Risk — Gdzie kryje się ryzyko?
Kwota zaległości mówi coś o sytuacji. Ale to, jak długo pozostaje niezapłacona, mówi znacznie więcej.
Ten raport analizuje strukturę wiekową przeterminowanych należności, długo zalegające salda, koncentrację na klientach oraz zmiany ryzyka w czasie.
Wskazuje też klientów do dalszego kontaktu na podstawie przejrzystych reguł uwzględniających wysokość ekspozycji i okres opóźnienia.
Żadnego tajemniczego wyniku AI. Żadnego przewidywania, kto zapłaci.
Po prostu obliczenia, które można wyjaśnić menedżerowi finansowemu bez doktoratu z archeologii dashboardów.
W tym stanie demonstracyjnym w kategorii 91+ dni znajduje się 912 261,70 EUR, czyli 50,0% należności przeterminowanych. To o około 69,1 tys. EUR więcej niż na koniec poprzedniego miesiąca.
Klientem wskazanym przez przejrzyste reguły do kontaktu w pierwszej kolejności jest Delta Birch Interiors B.V. (Synthetic) z kwotą 133 641,38 EUR zaległości. To sygnał priorytetu, a nie przewidywanie terminu zapłaty.
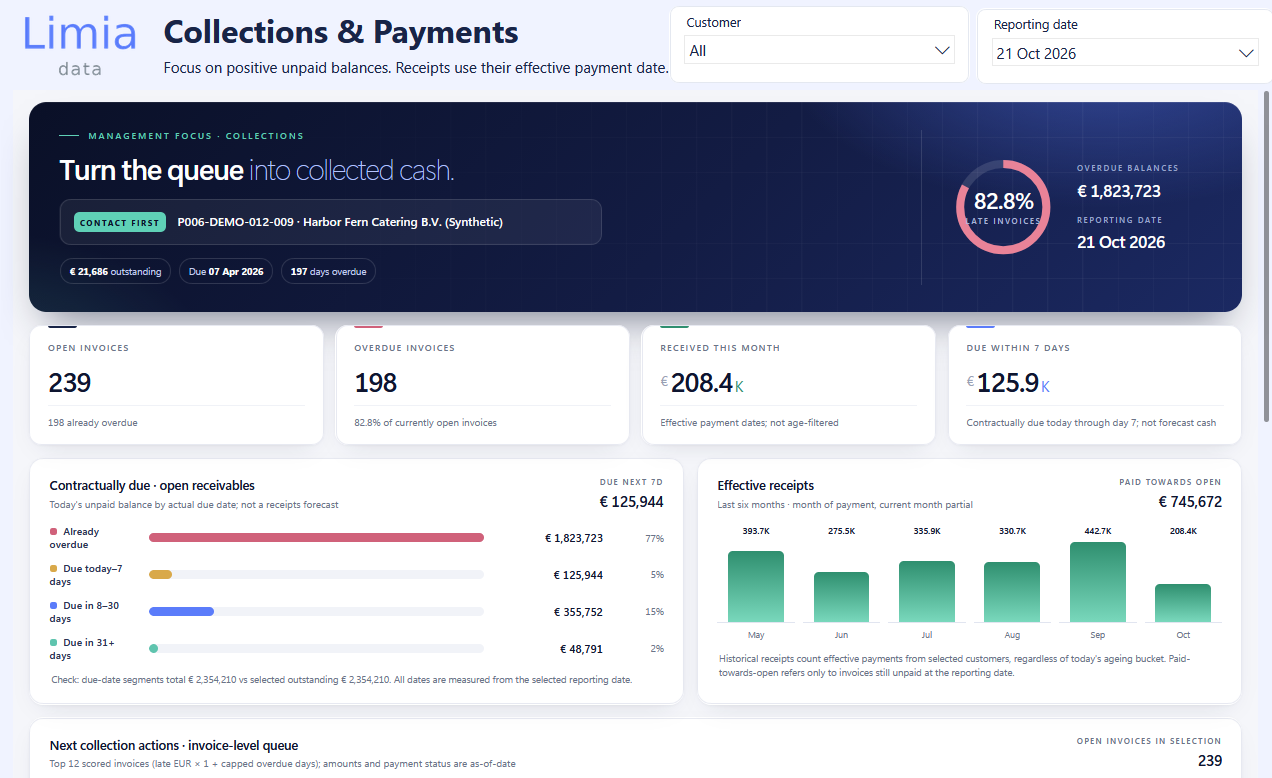
Collections & Payments — Co wymaga uwagi teraz?
W tym miejscu analiza staje się bardziej operacyjna.
Raport pokazuje niezapłacone i przeterminowane faktury, kwoty z nadchodzącymi terminami płatności, rzeczywiście otrzymane wpłaty oraz priorytety działań windykacyjnych na poziomie pojedynczych faktur.
Nie kończymy na stwierdzeniu „mamy przeterminowane należności”. Możemy sprawdzić które faktury wymagają uwagi i dlaczego.
To istotna różnica.
Raport finansowy powinien pomagać wykonać kolejny krok, a nie tylko opisywać wczorajszy problem.
Wśród 239 niezapłaconych faktur 198 jest przeterminowanych. Kolejne 125 944 EUR ma umowny termin płatności od daty raportu do końca następnych siedmiu dni. Są to kwoty wynikające z terminów faktur, nie prognoza wpływów gotówkowych.
3. Co faktycznie pokazuje demo?
Prototyp zbudowałem na całkowicie syntetycznym zbiorze danych finansowych, obejmującym fikcyjnych klientów, faktury i płatności.
W demonstracyjnym stanie na 21 października 2026 r. system pokazuje następujące wartości:
Syntetyczne zestawienie należności · 21 października 2026 r.
Wszystkie kwoty w EUR. Dane pochodzą ze zweryfikowanego, fikcyjnego zbioru P006 i nie dotyczą rzeczywistych klientów.
Dlaczego struktura wiekowa należności ma znaczenie
Jeden wniosek od razu rzuca się w oczy:
912 261,70 EUR jest przeterminowane o ponad 90 dni — to około połowa (50,0%) z 1 823 722,77 EUR wszystkich należności przeterminowanych.
To znacznie bardziej wartościowy temat do rozmowy z kierownictwem niż samo stwierdzenie, że zaległości wynoszą około 1,82 mln EUR.
Od początku października do daty raportu wystawiono faktury na około 256 009 EUR, a wpływy wyniosły około 208 429 EUR. W efekcie saldo otwartych należności wzrosło od 30 września 2026 r. o około 47 581 EUR.
Którzy klienci odpowiadają za najstarsze długi i od czego powinien zacząć zespół? Trzy raporty pomagają to ustalić bez ręcznego odtwarzania danych.
Wszystkie kwoty pochodzą z syntetycznego stanu demonstracyjnego na 21 października 2026 r., a nie z rzeczywistych sald klientów.
4. Technologia ma znaczenie. Decyzje — jeszcze większe.
Pod maską prototypu działają:
- Django — aplikacja do zarządzania danymi finansowymi.
- PostgreSQL — baza przechowująca klientów, faktury i płatności.
- Power BI — narzędzie zamieniające te dane na informacje dla kierownictwa, analizy ryzyka i działań dotyczących należności.
Power BI importuje dane z PostgreSQL i aktualizuje je po odświeżeniu.
Raporty obsługują filtry klientów, daty raportowania oraz odpowiednich przedziałów wiekowych, co pozwala spojrzeć na należności z różnych perspektyw.
Żadna z tych technologii osobno nie jest szczególnie rewolucyjna.
Ciekawe staje się dopiero ich połączenie wokół konkretnego pytania biznesowego.
Co się zmieniło? Gdzie jest ryzyko? Co wymaga uwagi teraz?
Właśnie wtedy raportowanie zaczyna realnie wspierać podejmowanie decyzji.
5. Czym ten prototyp jest — a czym nie jest
To działające demo LimiaData, a nie wdrożenie u rzeczywistego klienta.
Wszystkie firmy, faktury i transakcje płatnicze są fikcyjne.
Rozwiązanie pokazuje zarządzanie należnościami i wspieranie decyzji finansowych. Nie jest prognozą przepływów pieniężnych na podstawie danych bankowych, zautomatyzowaną usługą windykacyjną ani zamiennikiem istniejącego systemu księgowego firmy.
Obecny prototyp Power BI wymaga ręcznego odświeżania danych. Priorytety działań wynikają z reguł, a nie z prognoz zachowań płatniczych.
Te rozróżnienia są ważne.
Dobra analityka finansowa powinna wyjaśniać zarówno to, co liczby mówią, jak i to, czego na ich podstawie nie można stwierdzić.
6. Szersza perspektywa
Większość firm nie potrzebuje kolejnego systemu tylko dlatego, że technologia pozwala go zbudować.
Potrzebują lepiej wykorzystywać informacje, które już mają.
Czasami oznacza to lepszy dashboard. Czasami prostą aplikację łączącą rozproszone dane. A czasami po prostu jedno jasne wyjaśnienie, co się zmieniło i co wymaga uwagi.
Tworząc Receivables Pulse, chciałem pokazać, jak te elementy mogą współpracować.
Od zarządzania fakturą klienta po analizę ryzyka całego portfela i wyznaczenie kolejnego priorytetu działań windykacyjnych.
Mniej szukania. Więcej zrozumienia. Lepsze decyzje.
Właśnie taką praktyczną analitykę biznesową rozwijamy w LimiaData.
Przejmij kontrolę nad należnościami.
Masz dane finansowe, ale trudno przełożyć je na jasne priorytety zarządcze?
Porozmawiajmy o tym, jak podobne podejście do wspierania decyzji mogłoby działać z Twoimi istniejącymi systemami.
LimiaData — Od transakcji do decyzji.
Demo / Dane syntetyczne · LimiaData Work & Lab